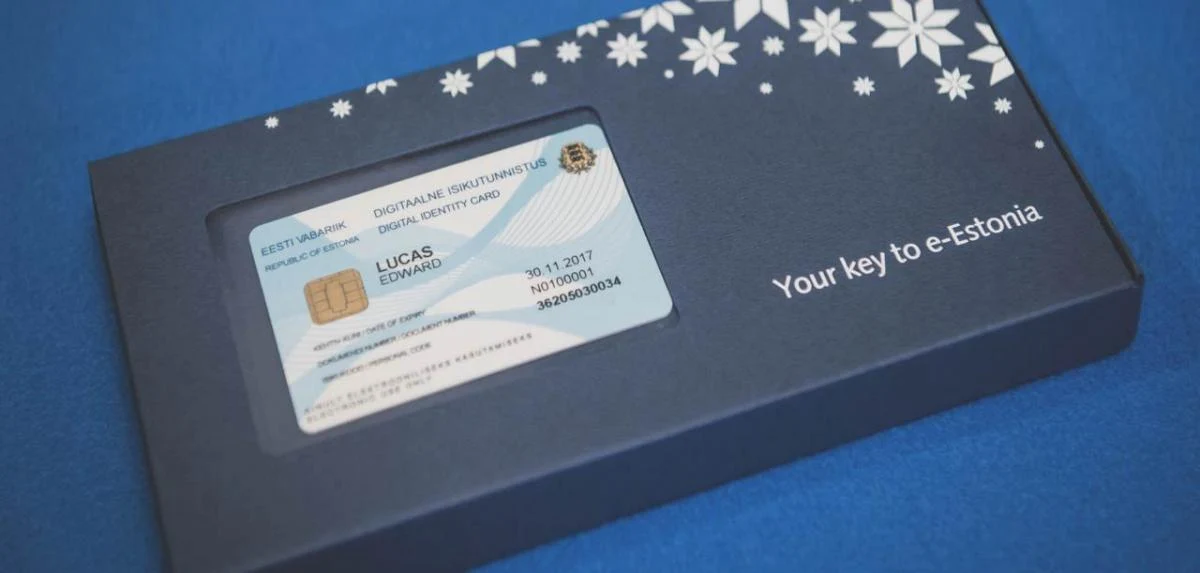
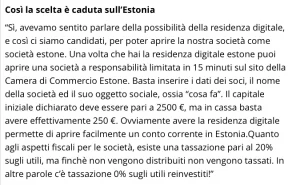
 Oggi sono incappato in questo articolo (link) nel quale un brillante studioso e imprenditore sardo nel settore dei bitcoin viene intervistato riguardo la scelta di attivare la e-residency Estone (e fin qui nulla di male).
C'è però un passaggio nell'intervista
Si consiglia caldamente agli imprenditori attuali o potenziali di farsi ben consigliare prima di organizzare sperimentazioni di questo tipo.Seppure è vero che la nozione di "operazione di puro artificio" elaborata della Corte di Giustizia UE è meno stringente di quella di abuso spesso presente nella giurisprudenza interna, e che, di conseguenza, le libertà economiche UE possono fornire una qualche forma di tutela quando - come in questo caso - l'altro Stato coinvolto è uno Stato membro UE.
Tuttavia, l'impatto del progetto BEPS ha - ove possibile - ulteriormente amplificato la tendenza ad un approccio sostanzialistico alla fiscalità internazionale, già particolarmente marcato nell'approccio dell'amministrazione fiscale italiana.
Di conseguenza - specie ove un imprenditore in pectore (o il gruppo di futuri founder) pensi di gestire l'azienda dall'Italia - la società avrebbe altissime probabilità di essere considerata dall'agenzia delle entrate nostrana una costruzione di puro artificio, e dunque essere qualificata come società italiana "esterovestita", con tutto ciò che ne consegue sotto il profilo delle conseguenze sanzionatorie.